Desde abril de 2027, la edad definirá el fondo obligatorio y reducirá la elección individual de los afiliados.
 Lo que debes saber
•Los fondos D y E acumularon pérdidas reales de 2,29% y 5,75%, respectivamente, entre enero y agosto de 2026.
•Desde abril de 2027, los fondos generacionales asignarán el ahorro obligatorio según la edad, eliminando la posibilidad de cambiar voluntariamente de fondo.
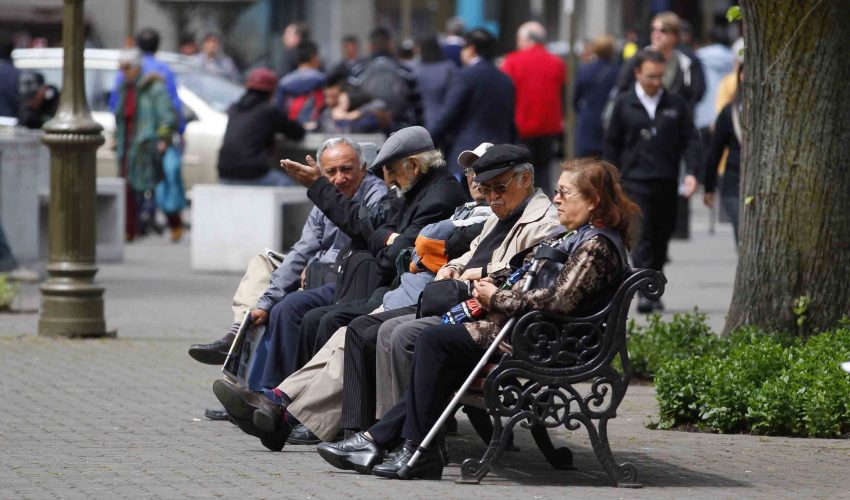
Los resultados de los fondos de pensiones y la próxima eliminación de la elección individual del ahorro obligatorio abren interrogantes para los afiliados que están próximos a jubilarse.
Mientras los fondos conservadores D y E acumulan pérdidas reales durante 2026, la reforma previsional contempla reemplazar los actuales multifondos por diez generacionales, cuya asignación dependerá de la edad de cada persona.
Según el último reporte de la Superintendencia de Pensiones, los cinco fondos cerraron agosto con rentabilidades positivas. Sin embargo, ese resultado mensual no logró revertir las pérdidas acumuladas por las alternativas de menor riesgo durante los primeros ocho meses del año.
El Fondo A registró una rentabilidad real de 9,32% entre enero y agosto de 2026, seguido por el B, con 6,57%, y el C, con 1,65%. En contraste, el Fondo D acumuló una caída de 2,29%, mientras que el E retrocedió 5,75%.
En agosto, el Fondo E avanzó apenas 0,06% en términos reales, frente al 0,87% del D. Los resultados corresponden al sistema nacional y no cuentan con una desagregación regional, aunque también se aplican a las cuentas previsionales de los afiliados del Biobío.
Para Iván Araya, académico del Departamento de Economía de la Universidad de Concepción (UdeC), es fundamental distinguir entre riesgo, rentabilidad y horizonte de inversión.
Las alternativas conservadoras buscan reducir las fluctuaciones, pero no garantizan resultados positivos en todos los períodos.
Una de las explicaciones está en el comportamiento de la renta fija. Estos fondos mantienen una proporción importante de bonos y otros instrumentos de deuda, cuyos precios pueden disminuir cuando aumentan las tasas de interés.
Araya explicó que las variaciones en las tasas, las expectativas de inflación y las primas de riesgo pueden perjudicar estas inversiones, incluso cuando se trata de instrumentos considerados relativamente seguros.
En esa línea, Sergio Fernández, académico de la Facultad de Ciencias Económicas y Administrativas de la Universidad Católica de la Santísima Concepción (UCSC), sostuvo que la duración de los bonos y el riesgo de crédito también influyen en sus resultados.
Mientras más largo sea el plazo de los instrumentos, mayor puede ser su sensibilidad ante cambios en las tasas.
Cedida.
El especialista añadió que los fondos más riesgosos pueden beneficiarse de inversiones extranjeras cuando se deprecia el peso chileno, un efecto que tiene menor incidencia en las alternativas conservadoras.
Ambos académicos advirtieron que las rentabilidades de períodos breves no bastan para determinar cuál fondo es mejor. Fernández planteó que la comparación debe considerar horizontes de diez años o más, junto con el riesgo asumido y la edad del afiliado.
Araya, por su parte, recalcó que “la mejor alternativa previsional no es necesariamente la que registra la mayor rentabilidad reciente, sino la que ofrece una relación adecuada entre riesgo y retorno para el horizonte de cada afiliado”.
La Ley 21.735 establece que, desde el 1 de abril de 2027, los multifondos A, B, C, D y E serán reemplazados por diez fondos generacionales.
De acuerdo con Marcela Méndez Gutiérrez, directora de la Clínica Jurídica de la Facultad de Derecho de la UdeC, estos se organizarán según la edad: un fondo inicial para personas de hasta 35 años, ocho fondos intermedios agrupados en tramos de cinco años y un fondo de consolidación para quienes superen los 75 años.
La asignación al fondo correspondiente será obligatoria para el ahorro previsional obligatorio y dependerá de la edad del afiliado. En consecuencia, ya no será posible cambiar voluntariamente de fondo como estrategia para modificar el nivel de riesgo de esos ahorros.
Méndez precisó que la reforma no elimina el derecho a cambiarse de AFP. Además, los ahorros voluntarios, como el APV, los depósitos convenidos y la Cuenta 2, mantendrán la posibilidad de elegir y cambiar de fondo generacional.
La académica también explicó que la legislación incorpora un mecanismo de incentivos y compensaciones para las administradoras.
Si durante 36 meses un fondo obtiene resultados inferiores al límite establecido respecto de su cartera de referencia, la AFP deberá aportar recursos de su propio patrimonio, bajo las condiciones y topes fijados por la normativa.
El mecanismo comenzará a aplicarse una vez transcurridos 24 meses desde la entrada en vigencia de los fondos generacionales.
Para Araya, uno de los principales desafíos estará en la situación de quienes se encuentren cerca de pensionarse. Una pérdida importante en esa etapa puede reducir el capital disponible para calcular la pensión, debido al menor tiempo para recuperar el ahorro mediante cotizaciones y rentabilidades futuras.
El académico advirtió que una estrategia definida para el afiliado promedio no necesariamente responde a todas las circunstancias individuales.
Por eso, consideró relevantes la trayectoria de reducción del riesgo, la transparencia de la información y la existencia de mecanismos para enfrentar pérdidas significativas antes del retiro.
Fernández coincidió en que quienes estén próximos a jubilarse tendrán menos margen para reaccionar ante una caída del fondo asignado.
Según planteó, el resultado dependerá de la gestión de la AFP y de la evolución del mercado, mientras que las decisiones individuales se concentrarán en aspectos como el momento de pensionarse, la modalidad de pensión y el uso del ahorro voluntario.
El especialista también sostuvo que la reforma puede evitar decisiones impulsivas, como cambiarse de fondo siguiendo recomendaciones masivas después de movimientos del mercado.
Sin embargo, advirtió que el afiliado perderá autonomía para ajustar el riesgo de su ahorro obligatorio de acuerdo con sus circunstancias personales.
Jorge Tolosa, jefe de estrategia de Renta Variable de Vector Capital, abordó el escenario desde la evolución de las tasas de interés y las perspectivas de recuperación de los bonos.
Según explicó, el rápido aumento de las tasas elevó el retorno que ofrecen actualmente estos instrumentos, lo que podría atraer nuevos compradores y favorecer una recuperación de sus precios si las condiciones financieras cambian.
El especialista vinculó parte de la incertidumbre con el petróleo y los conflictos geopolíticos. Un eventual descenso del crudo y de las expectativas inflacionarias podría modificar las perspectivas de las tasas y favorecer a los instrumentos de renta fija.
En ese contexto, Tolosa planteó que, para quienes tengan esa posibilidad, postergar la jubilación podría ser una alternativa a evaluar. No obstante, reconoció que las circunstancias personales son determinantes y que no todas las personas pueden aplazar el retiro.
Diario Concepción contactó a la Superintendencia de Pensiones para recabar más antecedentes sobre los cambios y sus efectos, pero el organismo no emitió declaraciones.